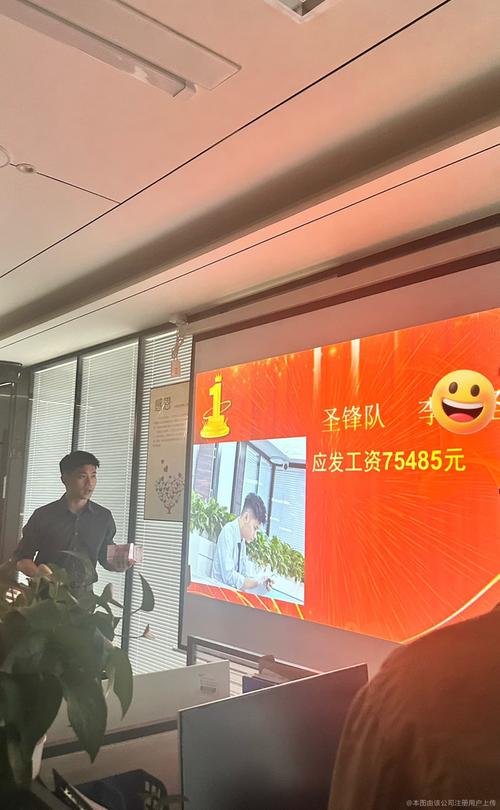
一个引人注目的现象是:快递员、外卖骑手等蓝领岗位的薪资水平快速上涨,部分一线城市的快递员月收入已过万,甚至超过不少写字楼里的白领。有人将其称为「新蓝领」的崛起。当我们将视线从工资单转向金融中介服务时,会发现这一现象背后有着更深层的经济逻辑。
一、快递员为何能「碾压」白领?
表面上看,快递员的高工资源于劳动力市场的供需失衡。电商和即时配送行业的爆发式增长,创造了对配送人力的巨大需求,而愿意从事高强度体力工作的劳动者数量有限,自然推高了薪资。计件工资、多劳多得的机制让勤奋的快递员能够获得较高回报。
但高工资并不等于高保障。快递员通常没有五险一金,缺乏稳定的职业晋升通道,收入受季节、平台政策影响波动大。更重要的是,他们往往面临垫付货款、购车租房、应急周转等资金压力,而传统银行信贷对这类「非标准」收入人群并不友好。
二、金融中介服务的「补给线」
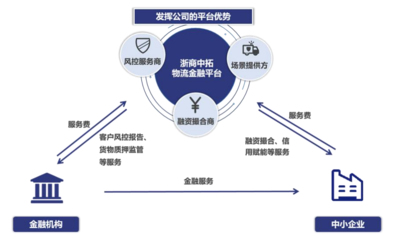
正是在这种背景下,金融中介服务开始渗透到快递、外卖等新蓝领群体中。一些中介机构声称可以为快递员提供「工资垫付」「购车分期」「信用贷款」等金融服务。他们的逻辑很简单:快递员有稳定的现金流(虽然可能并不连续),有明确的还款来源,因此可以作为放贷或垫资的对象。
例如,某快递站点老板与金融中介合作,为新入职快递员提供「租车贷」——快递员每月从工资中扣除租金,最终车辆归个人所有。这种模式看似双赢:快递员零首付获得赚钱工具,中介赚取利息或服务费。
三、被掩盖的风险与成本
金融中介的服务并非免费午餐。高昂的手续费、隐蔽的砍头息、苛刻的违约条件,往往让快递员背负的实际成本远超名义利率。一旦某个月收入下降(如极端天气、平台罚款),就可能陷入逾期-催收-更高负债的恶性循环,最终实际收入可能不升反降。
更有甚者,部分中介以「帮忙找工作」「提高快递收入」为名,诱导快递员办理不规范的金融产品,实质是对低收入劳动者的二次收割。这种「工资碾压白领」的表象之下,是正在累积的债务风险和金融脆弱性。
四、新蓝领真正需要的是什么?
要真正改善新蓝领群体的经济状况,仅靠一时的工资上涨是不够的。比「高工资」更重要的,是可负担的医疗和养老保障、稳定的劳动关系、合理的 algorithmic公平(平台算法透明化),以及摆脱对金融中介高息依赖的普惠金融渠道。
政府近期规范「快递员和外卖送餐员劳动保障」的举措,正是朝这个方向努力。而作为消费者,我们也许该思考:下一次随口催促的快件背后,是怎样一个人在支撑;关注快递员,不应止于感叹他们「碾压白领」的工资单,更要看到那张单据背后的房价、债务和工作时长。
快递变身「新蓝领」,工资数字的上动部分是现实经济结构变化的必然,也部分是城市劳动力短缺的合理反映。但当“工资战胜白领”与“金融中介乘隙而入”同时发生时,我们需要警惕:缺乏社会保障体系支撑的高收入背后,容易隐藏更大的意外压力和不可持续的风险环节。真正良性运转的不仅需要一份看得见的快递工资单更需要贯穿在劳务保护和合理金融通路之构建上只有这样 「新蓝领」的地位提升才能真正完成蜕变之上仅有表面标签红利。这正是政策制定者、行业平台及金融机构都应正视并求解的现实命题。