一、引言
在互联网金融快速发展的背景下,不少公司在经营范围中列入“依托互联网等技术手段,提供金融中介服务”或“提供金融中介服务”这类表述。本文围绕“人刘贵友”所涉公司的经营范围问题,分析该类业务的法律性质、准入要求、合规边界与实务风险,供公司设立、经营与监管应对时参考。
二、经营范围的含义
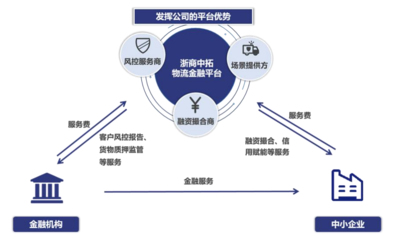
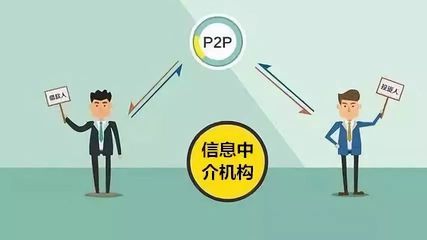
“依托互联网等技术手段,提供金融中介服务”通常指公司利用互联网平台、信息系统等技术方式,为资金供需双方提供信息撮合、信息发布、资信评估、借贷咨询等中介性服务,而不直接吸收公众存款、不放贷、不承担信用风险。
“提供金融中介服务”则是更广义的表述,可以涵盖线上线下各类金融中介活动,例如融资信息咨询、金融产品推介、借贷撮合、理财咨询等。具体能开展哪些业务,不能仅看营业执照上的经营范围,还要看是否取得相应金融业务许可或备案。
三、能否直接凭营业执照开展金融中介服务
需要特别注意:经营范围登记并不等于金融业务许可。若涉及以下业务,通常需要取得金融监管部门批准或备案:
- 吸收公众存款、发放贷款;
- 支付结算、互联网支付;
- 公募基金销售、保险销售、证券投资咨询;
- 融资担保、小额贷款、典当;
- 征信业务;
- 其他依法应当取得许可的金融业务。
如果公司仅提供信息撮合、咨询、技术辅助等纯中介服务,且不触碰资金池、不承诺保本保收益、不无照从事特许金融业务,一般可在合规前提下开展,但仍需关注地方金融监管、市场监管、公安、网信等部门的要求。
四、主要合规红线
- 不得非法吸收公众存款。若以金融中介名义归集资金、形成资金池,可能触及非法集资红线。
- 不得无证从事特许金融业务。未取得许可,不得从事贷款、支付、保险、基金销售等特许业务。
- 不得虚假宣传。不能承诺保本保收益,不能夸大撮合成功率或隐瞒风险。
- 不得暴力催收、侵犯个人信息。中介服务过程中获取的个人信息应依法保护。
- 不得为非法金融活动提供引流、撮合、技术支持。若明知对方从事非法集资、诈骗等仍提供服务,可能承担行政甚至刑事责任。
五、针对“人刘贵友”及公司的建议
- 明确业务模式:区分信息服务、撮合服务、咨询服务和持牌金融业务,避免超范围经营。
- 核查许可资质:逐项对照业务清单,确认是否需要金融牌照、备案或地方金融监管部门批复。
- 完善合同文本:在合同中明确公司仅提供中介信息服务,不吸收资金、不提供担保、不承诺收益。
- 建立资金隔离:中介平台不得接触、归集客户资金,建议由银行存管或第三方支付合规通道处理。
- 加强信息披露与风险提示:向客户充分说明服务性质、费用、风险和争议解决方式。
- 防范非法集资边界:避免公开宣传资金募集、避免向不特定对象承诺回报、避免形成期限错配和资金池。
- 接受监管沟通:若业务涉及地方金融组织或互联网金融,应主动与地方金融监管、市场监管部门沟通。
- 保留合规证据:保存业务台账、客户授权、信息披露记录、资金流水与合同档案,以备检查。
六、
“依托互联网等技术手段,提供金融中介服务”或“提供金融中介服务”可以作为公司经营范围表述,但它不等于拿到金融业务许可。公司是否可以开展相关业务,取决于具体业务模式、资金流向、宣传方式、是否取得许可等因素。对“人刘贵友”而言,若要围绕该经营范围合规经营,应当先把业务边界、资质要求和风控措施梳理清楚,避免因超范围经营或触碰非法集资、无证金融业务等红线而承担法律责任。