首例涉比特币侵权纠纷案的一审宣判引发了广泛关注。这起案件不仅涉及虚拟财产的法律定性,更折射出互联网金融在过去十年间的跌宕起伏。从第三方支付到P2P网贷,从股权众筹到虚拟货币交易,互联网金融经历了野蛮生长、监管收紧、风险出清的全过程。透过这起比特币纠纷,我们不妨回顾互联网金融的演化路径,思考金融创新与风险控制的平衡之道。
一、互联网金融的兴起与野蛮生长
互联网金融的概念最早可追溯到2013年,彼时余额宝的横空出世让大众第一次感受到“屌丝理财”的魅力。第三方支付、P2P网贷、众筹、互联网保险等业态遍地开花。其中,P2P平台在2015年达到顶峰,全国运营平台近3500家,全年成交额突破万亿元。比特币等虚拟货币也在此期间进入中国投资者视野,交易平台如火币、OKCoin迅速崛起,一度占据全球比特币交易量的80%以上。
这一阶段的特点是“无门槛、无监管、无标准”,大量不具备金融资质的机构涌入。金融中介服务变得极简化——一个网站、一个支付通道就能撮合借贷双方。风险的种子也在此埋下:资金池、期限错配、虚假标的、自融自保等问题层出不穷。
二、风险爆发与监管重拳
2016年起,e租宝、泛亚、大大集团等百亿级庞氏骗局相继崩盘,无数投资人血本无归。2017年,监管层对虚拟货币交易平台下达“9·4禁令”,要求所有交易所停止人民币交易业务,比特币中国、火币等纷纷出海。2018年,P2P爆雷潮达到顶峰,累计超过5000家平台倒闭,涉及金额超万亿元。
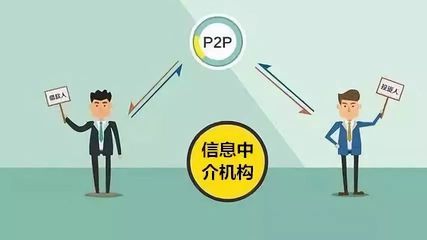
这些事件的根源在于:金融中介服务脱离了信息中介的定位,异化为信用中介。例如,许多P2P平台通过“债权转让”“净值标”等模式变相开展类银行业务,一旦坏账攀升,资金链立即断裂。比特币侵权纠纷中常见的委托理财、代持、场外交易等行为,同样是中介服务混乱的缩影。
三、比特币的法律属性与侵权纠纷
此次宣判的首例涉比特币侵权纠纷,核心争议在于比特币是否属于法律保护的“财产”。法院依据《民法典》第127条“法律对数据、网络虚拟财产的保护有规定的,依照其规定”,认定比特币具有虚拟财产属性,可作为侵权对象。但实践中,比特币交易常常伴随洗钱、诈骗、非法集资等犯罪。例如,中介以“搬砖套利”为名吸收比特币后跑路,或利用场外交易进行诈骗。由于比特币匿名、跨境、无中心化机构的特点,投资人维权极其困难。
这起案件之所以特殊,是因为法院将“侵权归还”与“非法金融活动”进行了区分:若被告系无权占有或非法转移他人比特币,则需承担返还或赔偿责任;但若涉及外汇、非法经营等,则另案处理。这为类似纠纷提供了裁判思路,也促使中介服务商重新审视合规边界。
四、后P2P时代的金融中介服务:回归本源
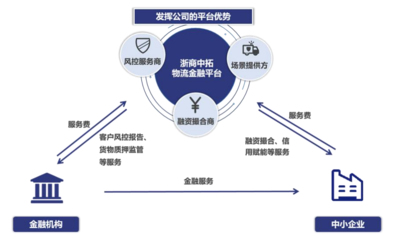
如今,互联网金融已进入持牌经营、穿透式监管的新时代。P2P平台全部清退或转型为助贷机构,金融中介服务的核心变为“信息撮合+风险管理”,不可触碰资金池。网络小贷、消费金融、互联网保险等均有明确的资本金、杠杆率和业务范围要求。区块链技术开始用于供应链金融、贸易融资等实体场景,而非ICO等投机活动。
无论技术如何迭代,中介服务的本质是降低信息不对称与交易成本,而非承担信用风险。比特币侵权案是一面镜子,照出过往野蛮生长的幽暗,也提醒每一位从业者:金融创新最终必须服务于实体经济和投资者保护。/